
En bref
- Le sponsoring
- Une prestation de publicité. Le club offre de la visibilité et émet une facture. Il n'existe pas de Cerfa pour le sponsoring.
- Le mécénat
- Un don sans contrepartie équivalente. Le club remet un reçu fiscal à l'entreprise : formulaire 2041-MEC-SD (Cerfa n° 16216).
- L'avantage fiscal
- Le mécène réduit son impôt de 60 % du don, dans la limite de 20 000 € ou de 0,5 % de son chiffre d'affaires hors taxes si ce montant est plus élevé. Le sponsor déduit sa dépense de son résultat.
- La condition
- Seul un club d'intérêt général peut délivrer des reçus fiscaux.
Les différences en un tableau
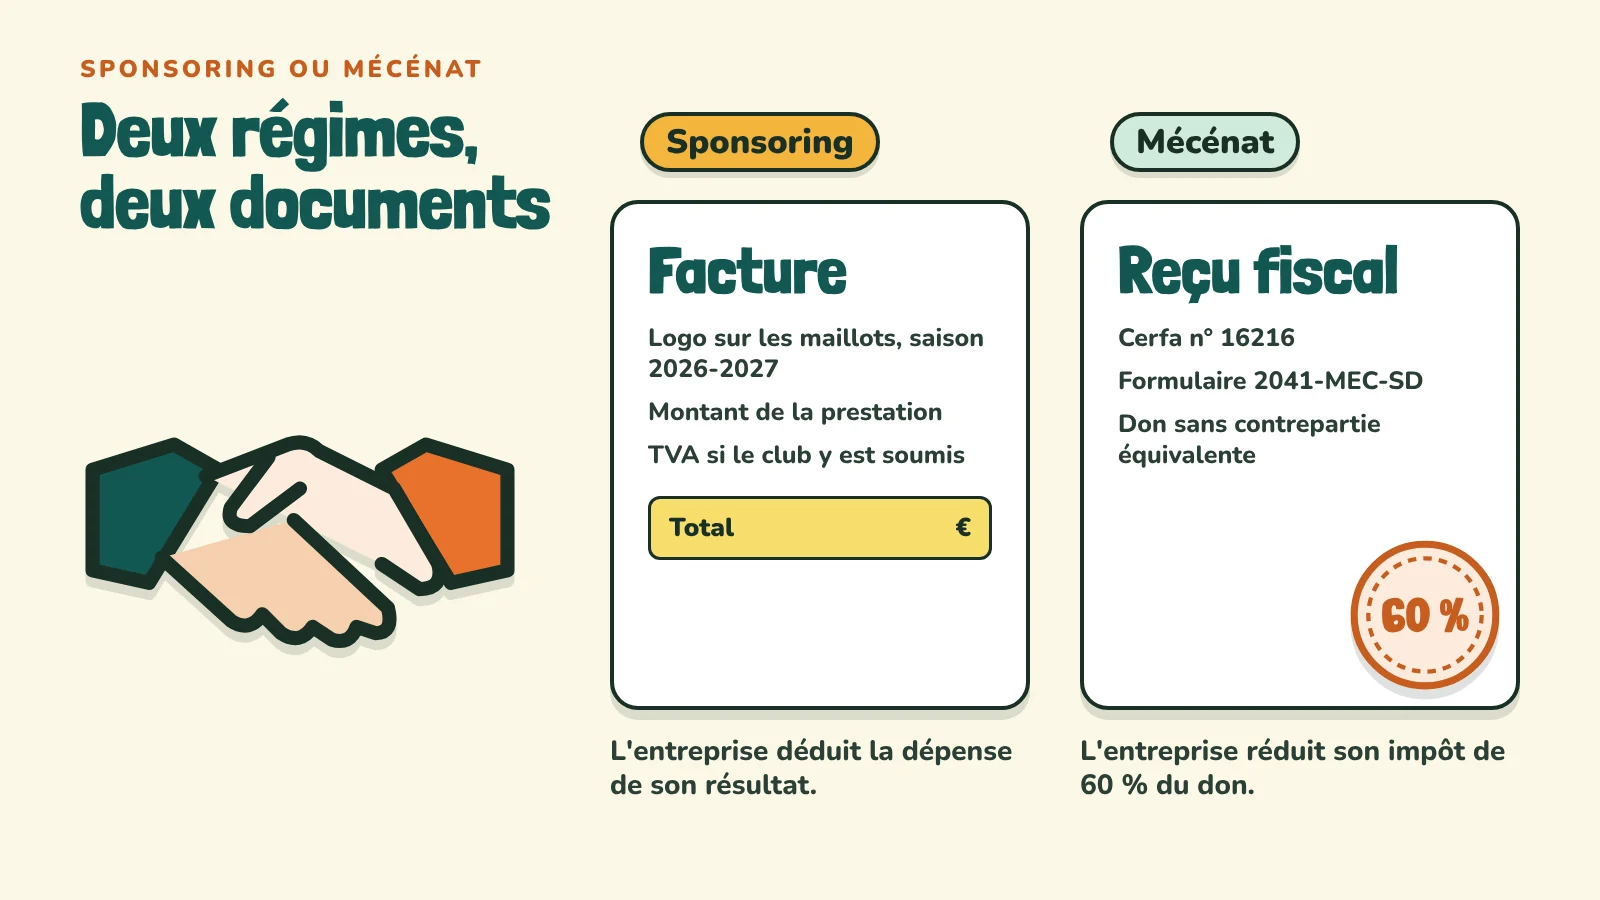
La différence se joue sur la contrepartie. Si l'entreprise reçoit une publicité qui vaut à peu près ce qu'elle paie, c'est du sponsoring. Si elle donne sans attendre une telle contrepartie, c'est du mécénat. Le document à remettre et l'avantage fiscal en découlent.
| Sponsoring (parrainage) | Mécénat | |
|---|---|---|
| Nature | Achat de visibilité | Don |
| Contrepartie | Publicité : logo sur le maillot, panneau, annonces | Pas de contrepartie équivalente ; le nom ou le logo du mécène peut signaler son soutien, sans message publicitaire |
| Document remis par le club | Facture | Reçu fiscal 2041-MEC-SD (Cerfa n° 16216) |
| Avantage pour l'entreprise | Dépense déductible de son résultat | Réduction d'impôt de 60 % du don, 40 % pour la part des dons qui dépasse 2 millions d'euros |
| Plafond | Pas de plafond fiscal propre | 20 000 € ou 0,5 % du chiffre d'affaires hors taxes, excédent reportable sur cinq exercices |
| Pour le club | Recette commerciale, qui peut entrer dans le champ de la TVA et des impôts commerciaux | Ressource non commerciale |
| Condition côté club | Aucune condition particulière | Être d'intérêt général |
Pourquoi il n'existe pas de Cerfa pour le sponsoring
Il n'existe pas de Cerfa pour le sponsoring. Le Cerfa n° 16216 (formulaire 2041-MEC-SD) est le reçu des dons des entreprises, et le Cerfa n° 11580 celui des dons des particuliers. Les deux attestent un don, soit un versement sans contrepartie équivalente.
Le sponsoring n'est pas un don, puisque l'entreprise achète une prestation de publicité. Le club lui adresse donc une facture qui décrit la prestation (par exemple « logo sur les maillots de l'équipe senior, saison 2026/2027 »), le montant et, si le club y est soumis, la TVA.
Se tromper de document coûte cher : un organisme qui délivre sciemment un reçu ouvrant une réduction d'impôt indue encourt l'amende de l'article 1740 A du Code général des impôts, calculée au taux de la réduction (60 % pour un don d'entreprise) sur les sommes indûment mentionnées.
Les trois conditions de l'intérêt général
Pour délivrer des reçus fiscaux, le club doit remplir trois conditions :
- Une activité non lucrative.
- Une gestion désintéressée : les dirigeants ne tirent aucun avantage personnel de l'association.
- Une activité qui ne profite pas à un cercle restreint de personnes : le club est ouvert à tous ceux qui veulent pratiquer.
En cas de doute, le club peut interroger l'administration fiscale par la procédure de rescrit. Elle dispose de six mois pour répondre ; sans réponse dans ce délai, le club peut délivrer des reçus.
Ce qu'un mécène peut recevoir
Le mécénat tolère des contreparties si elles restent nettement inférieures à la valeur du don. Le nom ou le logo de l'entreprise peut ainsi figurer sur les supports du club, y compris un maillot, s'il signale seulement son soutien, sans message publicitaire. Un slogan, la promotion de ses produits ou un emplacement publicitaire payé au prix du marché relèvent en revanche du parrainage.
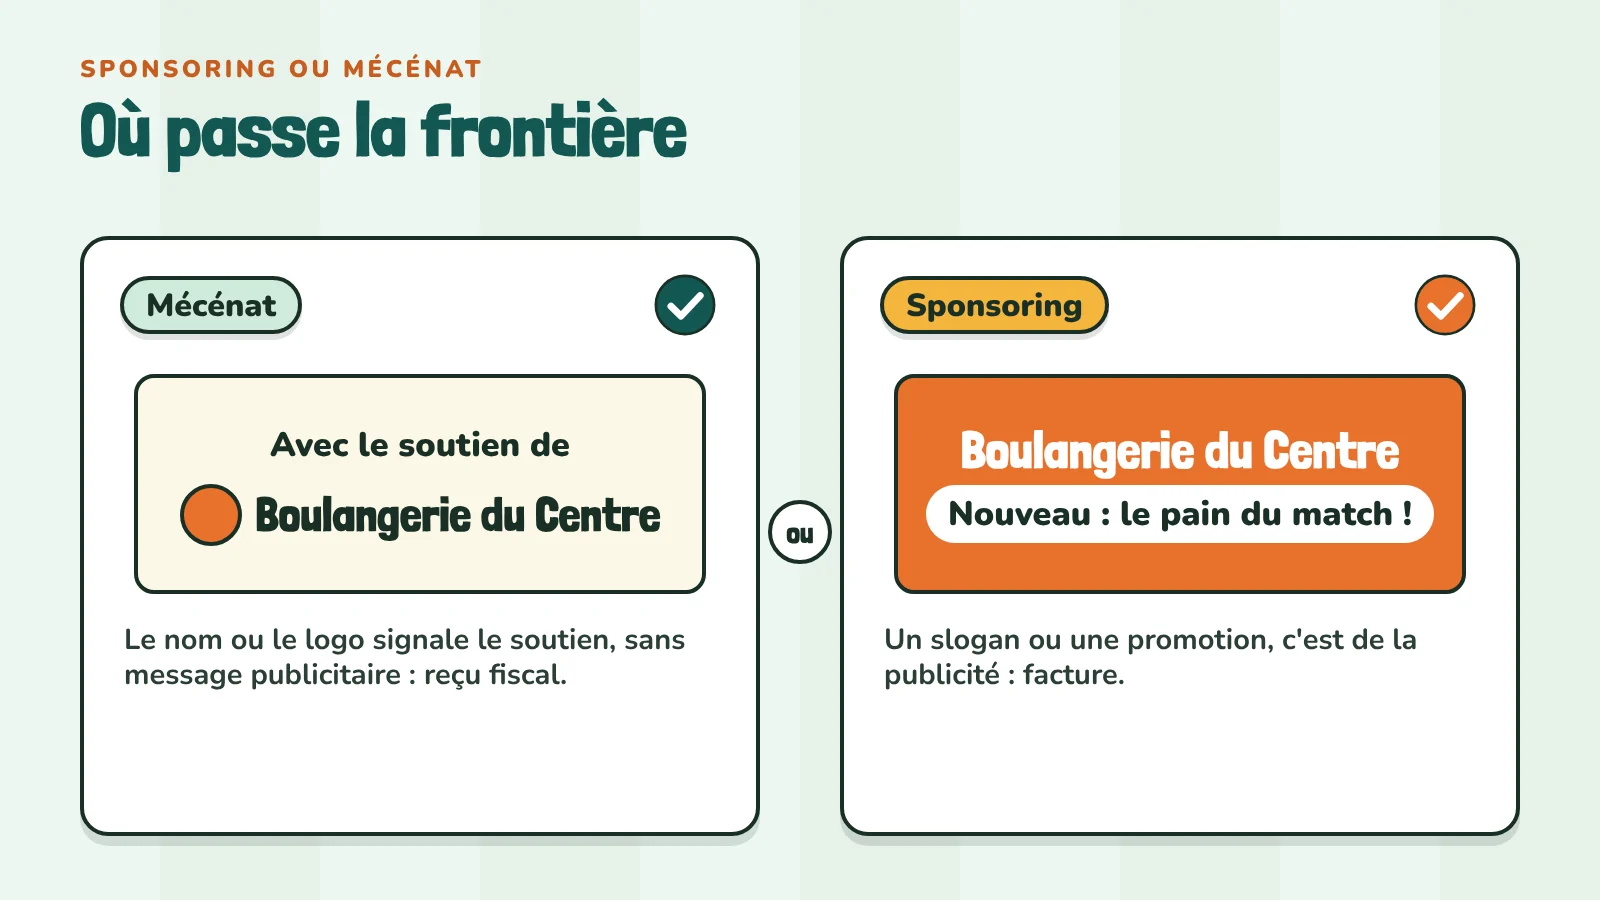
Une même entreprise peut d'ailleurs faire les deux : un don pour l'école de sport, avec un reçu fiscal, et un sponsoring pour le maillot de l'équipe première, avec une facture. Le trésorier tient alors deux documents et deux montants séparés.
Les dons des particuliers et des bénévoles
Un parent ou un supporter peut aussi donner au club. Si le club est d'intérêt général, il remet un reçu (Cerfa n° 11580) : le donateur réduit son impôt sur le revenu de 66 % du don, dans la limite de 20 % de son revenu imposable.
Les bénévoles qui avancent des frais pour le club, comme le carburant des déplacements, peuvent renoncer par écrit à leur remboursement. Ces frais deviennent alors un don qui ouvre droit à la même réduction de 66 %, sur justificatifs. Les trajets en voiture se calculent avec le barème kilométrique applicable aux salariés.
Pour le club, c'est une façon de couvrir une partie des déplacements sans sortir d'argent, à condition de conserver les justificatifs : relevé des trajets avec leur objet, factures, renonciation signée.
Le guide PDF : 20 idées pour financer votre club
Mécénat, sponsoring, dons, abandon de frais, mais aussi ventes, loto et aides publiques : le guide PDF rassemble 20 idées pour financer la saison, avec la démarche à suivre pour chacune.